6 faiblesses de l’investissement boursier
Même si je l'aime beaucoup, l'investissement boursier n'est pas pour autant parfait par rapport à d'autres méthodes d'investissement comme l'immobilier ou l'entreprenariat. en 6 points, je vous explique quels sont les défauts de la bourse

The Fundamental Index: A Better Way to Invest de Robert D. Arnott, Jason C. Hsu & John M. West

The Fundamental Index: A Better Way to Invest est venu me chercher et j'ai très apprécié la lecture. Même si le livre fait 250 pages écrit en petit, ça n'a définitivement pas paru. Je peux dire qu'en-dessous du livre Principles de Ray Dalio, je mettrais The Fundamental Index en 2e position du livre qui m'a le plus marqué dans les 2 à 3 dernières années. C'est une leçon de gestion de portefeuille, ça vaut le détour! J'en reparlerai dans le prochaine podcast!

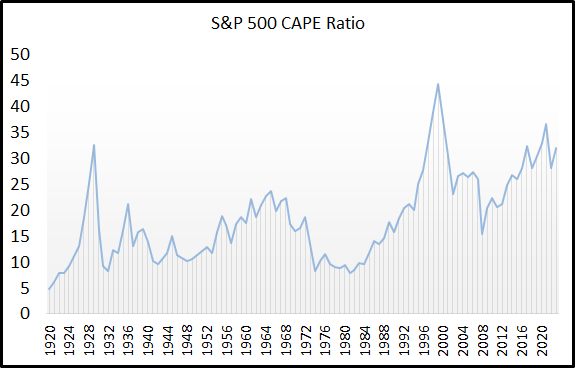
Le market timing à long terme avec le CAPE Shiller Ratio

Même s'il est globalement accepté que le market timing, le fait d'entrer ou sortir du marché dans l'espoir de faire mieux que le marché, ne soit pas efficace, il est faux de dire qu'il soit totalement impossible de prédire la tendance du marché à long terme. Même si dans le court terme la bourse est aléatoire, Le CAPE Shiller ratio nous rappelle que les fondamentaux nous rattrapent toujours.

The Dhandho Investor: The Low Risk – Value Method to High Returns par Mohnish Pabrai

Après avoir pris 1 semaine de pause du blogue en publiant un podcast (lien disponible dans l'article pour les intéressés), je repars sur un article sur un livre que j'ai lu cet été sur le value investing de Monish Pabrai. Ce n'était pas un livre que j'avais dans ma liste, mais le hasard a bien fait les choses. Il a surtout piqué ma curiosité...assez pour terminer le livre en une seule séance!

L’éternel combat entre les investisseurs discrétionnaires et quantitatifs

Avec le développement de la technologie, le débat entre les investisseurs discrétionnaires, des gestionnaires qui prennent des décisions par eux-mêmes pour investir, versus les investisseurs quantitatifs, ceux qui transigent que par des modèles mathématiques, s'intensifie. Quelle est la meilleur méthode? Est-ce que les gestionnaires de portefeuille humain vont tous se faire remplacer par des machines?

Les facteurs, tout comme n’importe quelle stratégie, ne sont pas à l’abri d’une sous-performance

Dans le domaine de la gestion d'actifs, tout le monde connait la fameuse règle de 3 ans. Si tu sous-performes sur 3 ans, il y a des chances que tu perdes des mandats. Mon questionnement est toujours le suivant: comment est-ce qu'une stratégie peut ne pas sous-performer sur 3 ans à un moment dans son parcours? J'utilise un document de MSCI qui retrace les facteurs connus sur 40 ans pour montrer comment des stratégies solides peuvent sous-performer pendant beaucoup plus longtemps que 3 ans.... et tout de même bien faire au final.

Créez un site ou un blog sur WordPress.com

Retour en haut ↑